2024-2030年中國鋼壓延加工行業(yè)市場發(fā)展現(xiàn)狀及前景趨勢分析報(bào)告
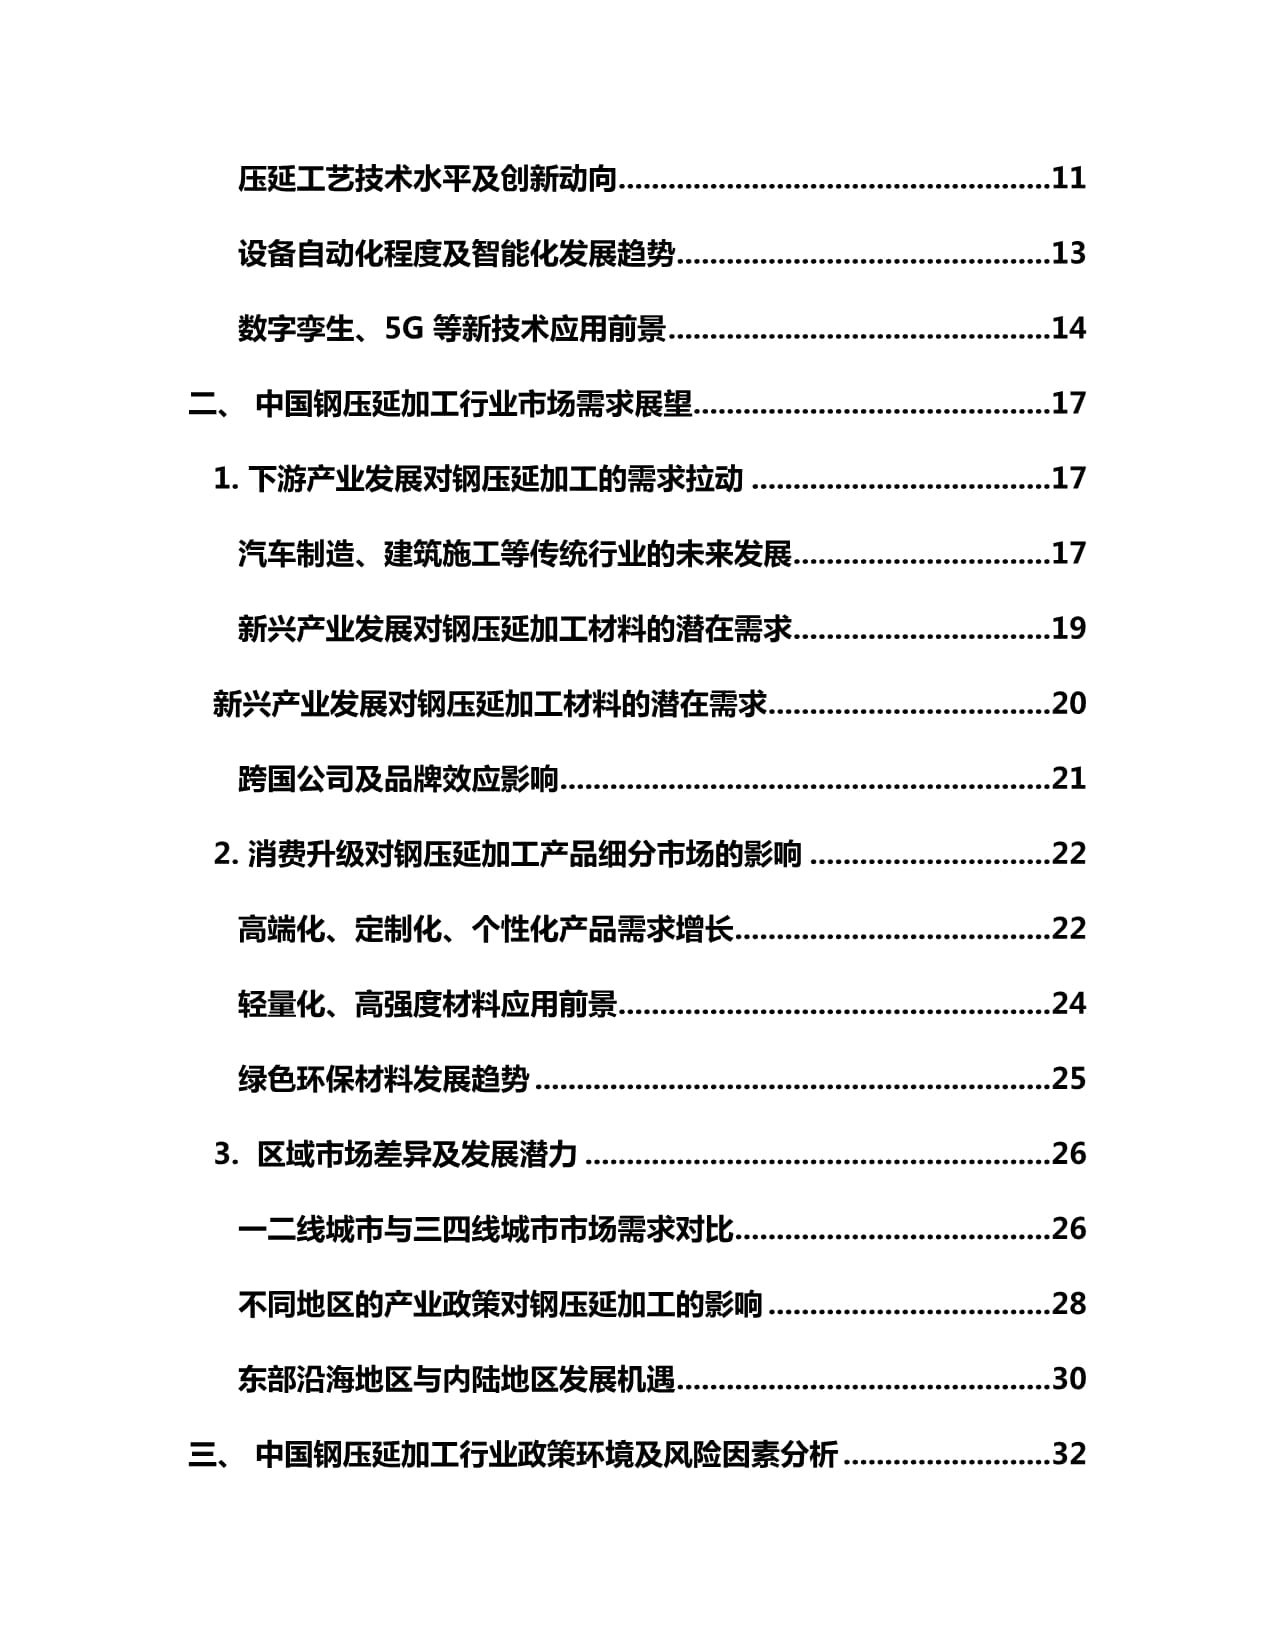
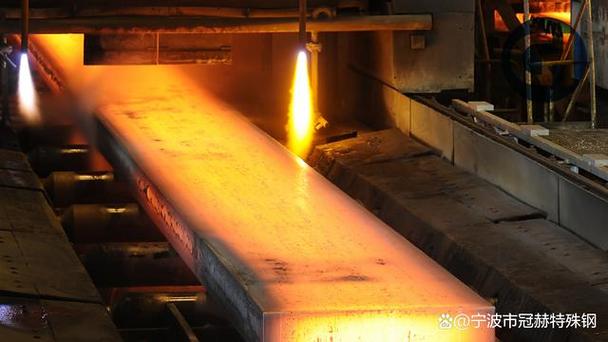
鋼壓延加工是鋼鐵產(chǎn)業(yè)鏈中的關(guān)鍵環(huán)節(jié),通過軋制、擠壓、拉拔等工藝將鋼坯加工成各種鋼材產(chǎn)品,廣泛應(yīng)用于建筑、機(jī)械、汽車、家電、能源等領(lǐng)域。本報(bào)告將對2024-2030年中國鋼壓延加工行業(yè)的市場發(fā)展現(xiàn)狀及前景趨勢進(jìn)行深入分析。
一、行業(yè)概述
鋼壓延加工主要包括熱軋、冷軋、中厚板、型鋼、線材、管材等產(chǎn)品的生產(chǎn)。中國作為全球最大的鋼鐵生產(chǎn)國和消費(fèi)國,鋼壓延加工行業(yè)規(guī)模龐大,但近年來面臨產(chǎn)能過剩、環(huán)保壓力、成本上升等挑戰(zhàn)。
二、市場發(fā)展現(xiàn)狀
- 供需狀況:2024年,中國鋼壓延加工行業(yè)產(chǎn)能利用率約為75%,較2023年略有提升。房地產(chǎn)行業(yè)用鋼需求持續(xù)疲軟,但新能源汽車、風(fēng)電、光伏等新興領(lǐng)域用鋼需求增長顯著。
- 產(chǎn)品結(jié)構(gòu):板帶材占比約50%,長材占比約45%,管材及其他占比約5%。高附加值產(chǎn)品如汽車板、家電板、電工鋼等自給率不斷提高。
- 區(qū)域分布:華北、華東地區(qū)是鋼壓延加工的主要集聚區(qū),產(chǎn)能占比超過60%。河北、江蘇、山東、遼寧等省份產(chǎn)量居前。
- 經(jīng)營情況:2024年行業(yè)營業(yè)收入預(yù)計(jì)為5.8萬億元,同比增長3%;利潤總額約1500億元,利潤率約2.6%,盈利水平偏低。
- 進(jìn)出口:2024年鋼材出口約9000萬噸,同比增長5%;進(jìn)口約1000萬噸,同比下降3%。出口以中低端產(chǎn)品為主,進(jìn)口多為高端板材。
- 環(huán)保與政策:超低排放改造持續(xù)推進(jìn),2025年底前重點(diǎn)區(qū)域鋼企需完成改造。產(chǎn)能置換、能耗雙控等政策約束行業(yè)擴(kuò)張。
三、競爭格局
行業(yè)集中度較低,CR10約為40%。寶武集團(tuán)、鞍鋼集團(tuán)、沙鋼集團(tuán)、河鋼集團(tuán)等龍頭企業(yè)占據(jù)較大市場份額。民營企業(yè)在中低端市場具有成本優(yōu)勢,但高端市場仍由國企主導(dǎo)。
四、影響因素
- 驅(qū)動因素:新型城鎮(zhèn)化、基礎(chǔ)設(shè)施投資、制造業(yè)升級、新能源發(fā)展等帶動鋼材需求。
- 制約因素:產(chǎn)能過剩、環(huán)保成本上升、鐵礦石價(jià)格波動、國際貿(mào)易摩擦等。
五、前景趨勢(2024-2030)
- 需求趨勢:預(yù)計(jì)2024-2030年國內(nèi)鋼材消費(fèi)量將保持波動,年均增速約1-2%。房地產(chǎn)用鋼下滑,但汽車、新能源、高端裝備等用鋼增長。
- 產(chǎn)能與產(chǎn)量:粗鋼產(chǎn)量將保持在10-11億噸,壓延加工產(chǎn)量約9-10億噸。產(chǎn)能利用率有望提升至80%以上。
- 技術(shù)升級:智能制造、綠色制造成為方向,熱軋無頭軋制、冷軋連續(xù)退火、薄板坯連鑄連軋等技術(shù)推廣。
- 產(chǎn)品高端化:汽車高強(qiáng)鋼、硅鋼、海工用鋼、軸承鋼等高端產(chǎn)品占比提升。
- 兼并重組:行業(yè)集中度將提高,CR10有望達(dá)到50%以上。
- 綠色低碳:氫冶金、電爐短流程、碳捕集等技術(shù)將逐步應(yīng)用,噸鋼碳排放下降。
- 進(jìn)出口:出口預(yù)計(jì)維持高位,但高端產(chǎn)品進(jìn)口替代加速,出口結(jié)構(gòu)優(yōu)化。
六、結(jié)論與建議
中國鋼壓延加工行業(yè)已進(jìn)入減量提質(zhì)階段,未來將呈現(xiàn)需求低速增長、結(jié)構(gòu)優(yōu)化、綠色智能的發(fā)展態(tài)勢。建議企業(yè):加強(qiáng)技術(shù)創(chuàng)新,聚焦高端產(chǎn)品;推進(jìn)綠色化改造,降低能耗排放;通過兼并重組提升競爭力;拓展海外市場,優(yōu)化出口結(jié)構(gòu)。
如若轉(zhuǎn)載,請注明出處:http://m.tantei-taki.com/product/7.html
更新時(shí)間:2026-10-15 05:17:41