2025年鋼壓延加工行業研究報告及未來行業發展趨勢預測
一、行業概述
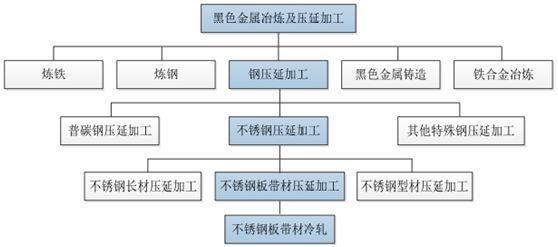
鋼壓延加工是指將鋼坯、鋼錠等原材料通過軋制、鍛造、擠壓等塑性加工方式,制成板材、型材、管材、線材等鋼材產品的過程,是鋼鐵產業鏈中承上啟下的關鍵環節。其產品廣泛應用于建筑、機械、汽車、家電、能源、船舶、軌道交通等國民經濟核心領域。
2025年,全球鋼壓延加工行業處于“總量見頂、結構分化、綠色轉型”的關鍵階段。中國作為全球最大的鋼材生產國和消費國,鋼壓延加工能力占全球一半以上,行業正從規模擴張全面轉向質量效益、低碳環保和智能制造的高質量發展軌道。
二、2025年行業發展現狀
- 市場規模與供需格局
2025年,全球鋼壓延加工市場規模預計約為1.6萬億美元,同比增長約2.5%。其中,中國市場規模占比約48%,仍然穩居全球第一。中國鋼壓延加工產量約12億噸,表觀消費量約11.5億噸,供需總體平衡,但結構性矛盾突出。
從產品結構看,板帶材占比約55%,長材占比約35%,管材及其他占比約10%。高端汽車板、硅鋼、船舶及海工用鋼、高牌號管線鋼等需求保持增長,而普通建筑用螺紋鋼、線材需求同比增長乏力甚至小幅下降。
- 成本與盈利情況
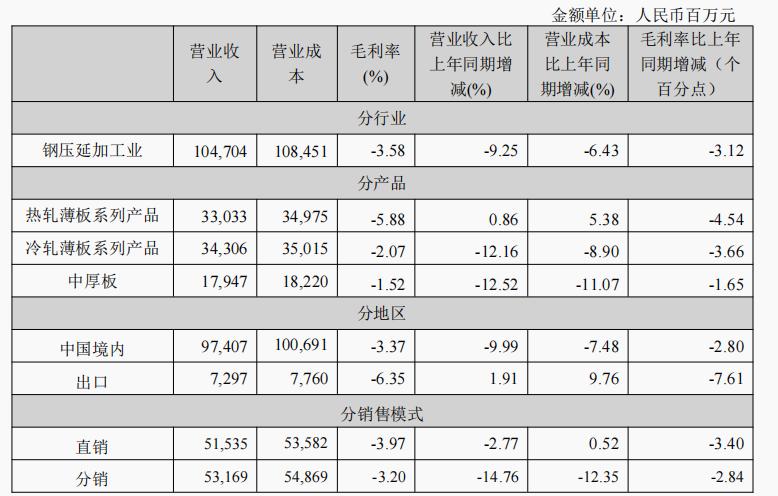
2025年鐵礦石、焦炭等原料價格波動趨緩,但總體仍處于中高位。噸鋼綜合成本較2023年上升約3%-5%。鋼壓延加工行業平均毛利率約8%-10%,同比小幅改善。頭部企業憑借產品結構優化和規模效應,毛利率可達12%-15%,而中小型低端加工企業仍面臨虧損壓力。
- 競爭格局
行業集中度進一步提升。2025年中國鋼壓延加工行業CR10(前十企業市場占有率)約為45%,較2020年提高約8個百分點。寶武集團、鞍鋼、沙鋼、河鋼、中信特鋼等龍頭企業主導市場。與此大量中小型壓延加工企業因環保、能耗、資金壓力退出市場或被兼并重組。
- 技術進步與智能制造
2025年,鋼壓延加工行業數字化、智能化水平顯著提升。超過60%的規模以上企業已部署MES(制造執行系統)、AI質量判定、無人天車、智能磨輥間等系統。全流程數字孿生、5G+工業互聯網、機器人應用成為標桿企業標配。熱連軋、冷連軋機組的智能化控制精度達到國際先進水平。
- 綠色低碳發展
“雙碳”目標推動鋼壓延加工行業加速綠色轉型。2025年,氫基豎爐直接還原+電爐短流程比例提升至約15%,電爐鋼占比達到18%左右。余熱余能回收、廢水零排放、超低排放改造基本完成。碳排放強度較2020年下降約12%。綠電使用比例平均達到15%以上。
三、行業細分市場分析
- 板材壓延加工
熱軋板卷、冷軋板卷、中厚板、涂鍍板等是板帶材主要產品。2025年,新能源汽車、光伏支架、風電塔筒、造船及海工裝備等領域對高強度、輕量化、耐腐蝕板材需求旺盛。高牌號無取向硅鋼和取向硅鋼因新能源電機和變壓器需求增長,價格保持堅挺。
- 長材壓延加工
螺紋鋼、線材、型鋼等長材產品受房地產投資持續低迷影響,2025年需求同比下降約2%-3%。基建投資和制造業用鋼部分對沖了地產下滑。但產能過剩矛盾仍存,長材加工企業利潤微薄,部分企業轉向優特鋼、合金鋼等高端長材領域。
- 管材壓延加工
無縫管、焊管加工行業整體平穩。能源領域油氣輸送管、電站鍋爐管、化工用管需求較好。大口徑高鋼級管線管在海外長輸管道項目中保持競爭力。2025年管材出口同比增長約5%,主要銷往中東、東南亞、非洲等地。
- 特種鋼材壓延加工
工模具鋼、不銹鋼、高溫合金、鈦合金等特種壓延產品受益于航空航天、核電、半導體設備、醫療器械等高端制造需求,保持兩位數增長。但技術壁壘高,國內高端產品仍部分依賴進口。
四、行業面臨的主要挑戰
- 產能結構性過剩。普通建筑鋼材壓延能力過剩嚴重,而同質化競爭導致價格戰頻發。
- 環保與能耗約束趨緊。碳交易、超低排放、能耗雙控持續推高合規成本。
- 原料對外依存度高。鐵礦石、鉻、鎳等關鍵原料進口占比大,價格易受國際市場擾動。
- 國際貿易摩擦加劇。歐美對華鋼材反傾銷、碳邊境調節機制(CBAM)對中國鋼材出口形成新的壁壘。
- 技術創新體系有待完善。高端產品研發周期長,產學研用協同不足,部分核心工藝和裝備仍依賴進口。
五、未來行業發展趨勢預測(2026-2035年)
- 總量見頂,結構持續優化
預計2026-2030年中國鋼壓延加工產量將進入平臺期,峰值約12.5億噸后緩慢下降。板帶材和特種鋼占比持續提升,建筑長材占比進一步降低。
- 綠色低碳成為核心競爭力
到2030年,電爐鋼占比有望達到25%-30%,氫冶金、CCUS(碳捕集利用與封存)實現商業化應用。綠鋼(低碳鋼)品牌和碳足跡認證成為出口必備條件。
- 智能制造深度滲透
AI大模型賦能工藝優化、質量預測、能耗管理。數字孿生覆蓋全產線比例超過30%。黑燈工廠、無人工廠在冷軋、管材等工序率先實現。
- 產品高端化與定制化
以新能源、新能源汽車、高端裝備、國防軍工為代表的新興產業拉動高端壓延產品需求。鋼廠與下游用戶共建聯合實驗室,“材料+加工+服務”一體化解決方案成為主流商業模式。
- 產業整合加速
預計到2030年,行業CR10將達到60%以上。頭部企業通過兼并重組、海外布局提升全球競爭力。東南亞、中東、非洲成為產能合作重點區域。
- 循環經濟與短流程再造
廢鋼回收體系更加完善,短流程煉鋼-壓延一體化布局增多。城市鋼廠與城市礦山融合發展。
- 標準與規則國際化
中國鋼壓延加工行業標準加快與國際接軌,在綠色鋼材、低碳認證、智能制造等領域爭取國際話語權。推動優勢產品和裝備“走出去”。
六、結論與建議
2025年鋼壓延加工行業站在轉型升級的十字路口。企業應重點關注以下策略方向:
第一,控制總量,優化存量。堅決淘汰低端過剩產能,加大高端產品研發投入。
第二,擁抱綠色低碳。將碳管理納入企業戰略,布局電爐短流程和氫冶金。
第三,推進數智化轉型。以數據驅動降本增效,打造透明高效智能工廠。
第四,深化產業鏈協同。與上下游共建生態圈,提升供應鏈韌性和附加值。
第五,拓展海外市場。在風險可控前提下,通過綠地投資、產能合作等方式實現全球化布局。
2025年至未來十年,鋼壓延加工行業雖面臨需求增速放緩、環保壓力加大等多重挑戰,但高端化、綠色化、智能化方向明確,具備技術、管理和資本優勢的企業將迎來結構性增長機遇。
如若轉載,請注明出處:http://m.tantei-taki.com/product/29.html
更新時間:2026-09-29 19:09:45