2025-2030年中國鋼壓延加工行業發展趨勢與戰略規劃分析報告
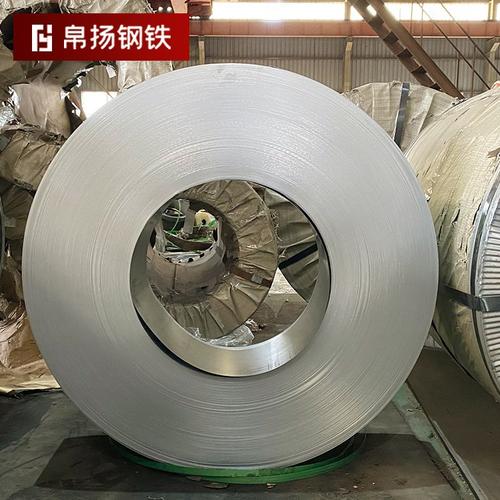
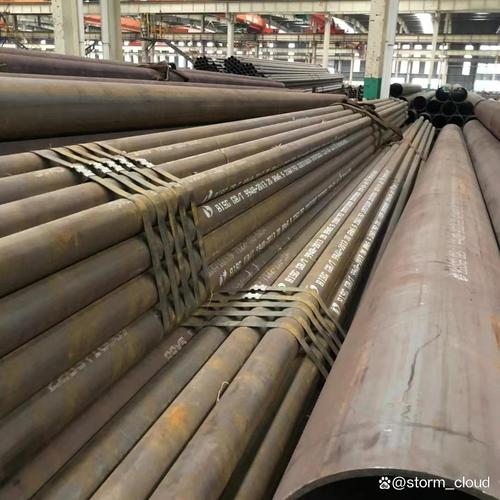
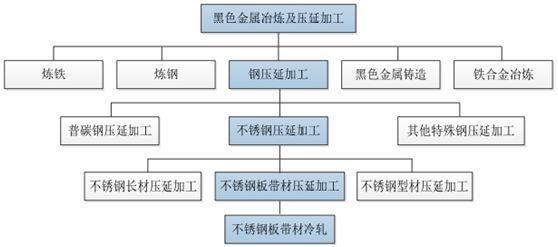
第一節 行業概述:鋼壓延加工的內涵與范疇\n\n鋼壓延加工是指將煉鋼生產的鋼錠、鋼坯等原材料,通過軋制、擠壓、拉拔、鍛造等塑性加工方式,加工成具有一定形狀、尺寸和機械性能的鋼材產品的工業過程。按照工藝類型劃分,主要涵蓋熱軋、冷軋、涂鍍、擠壓、拉拔等細分領域;按產品形態可以分為板材、管材、型材、線材、帶材等。鋼壓延加工處于鋼鐵產業鏈的中游環節,銜接上游煉鐵煉鋼與下游建筑、機械、汽車、家電、能源等終端用鋼行業,是決定鋼材附加值和性能水平的關鍵環節。\n\n需要說明的是,我國未曾發布名為“鋼壓延加工行業十三五規劃”的獨立專項規劃,“十三五”期間該行業的發展方向是在《鋼鐵工業調整升級規劃(2016-2020年)》以及相關產業政策框架下展開的。“十四五”以來,行業則轉向以《關于促進鋼鐵工業高質量發展的指導意見》等文件為綱的新階段。本報告重點聚焦2025-2030年周期,同時對“十三五”以來的政策脈絡進行回顧性對照,以勾勒行業的演進軌跡與未來發展路徑。\n\n第二節 “十三五”發展回顧(2016-2020)\n\n“十三五”時期,鋼壓延加工行業經歷了一場深刻的供給側結構性改革。2016年起,國家大力推進淘汰落后產能,五年間粗鋼產能壓減超過1.5億噸,地條鋼全面出清,行業產能利用率從不到70%回升至80%以上。壓延加工環節同步受益于上游秩序整頓,大型骨干企業的產能利用率和議價能力顯著提升。\n\n在產品結構方面,“十三五”期間板材與管材占比持續提高,高附加值產品如汽車板、家電板、管線鋼、電工鋼的國產化率明顯提升。以電工鋼為例,取向硅鋼此前長期依賴進口的局面在高牌號產品上取得實質性突破,寶武、首鋼等龍頭企業具備了批量供貨能力。技術裝備水平也是這一時期的亮點,國內重點企業熱連軋生產線已全面實現大型化、連續化和自動化,部分產線的軋制速度、板形控制精度達到國際先進水平。\n\n但這一階段積累的結構性矛盾同樣突出。同質化產能過剩導致板材產品的價格競爭異常激烈,多數企業在盈虧線附近運行。環保壓力倒逼下的限產頻繁擾動生產節奏,而出口方面則面臨多國反傾銷調查,鋼材出口環境趨緊。“十三五”末期,制造業用鋼的增長尚不足以完全對沖建筑用鋼增速放緩帶來的壓力,行業盈利呈現高波動特征。\n\n第三節 “十四五”至2025年的過渡特征\n\n2021年以來,鋼壓延加工行業的發展邏輯發生顯著轉變,主要表現為供給端約束與需求端結構調整的雙重作用。\n\n供給端方面,粗鋼產量壓減和能耗“雙碳”目標的剛性約束使行業進入減量發展階段。鋼壓延加工企業不再追求產量擴張,而是將重心轉向品種優化和成本控制。電爐短流程比例的提升雖然推進速度不及預期,但長遠方向已經明確。\n\n需求端的分化更為深刻。房地產市場深度調整導致建筑用鋼需求自2022年起持續收縮,螺紋鋼、線材等長材品種的供應過剩壓力最為突出。與此制造業用鋼的韌性逐漸顯現:新能源汽車用高強鋼和硅鋼需求快速增長,風電、光伏等新能源領域對中厚板和特殊鋼材形成新拉動力,家電以舊換新政策和出口景氣支撐了冷軋板卷的需求。這種從“建筑驅動”轉向“建筑與制造業雙驅但重心后移”的格局,正在重塑行業的品種結構和區域布局。\n\n出口方面,2023-2024年中國鋼材出口量保持在較高水平,但出口結構從量的增長向質的提升過渡,高端板材和管材出口占比上升,同時非關稅壁壘推動企業探索屬地化生產與服務網絡。\n\n第四節 2025-2030年核心驅動因素與發展環境\n\n展望2025-2030年,六大因素將深度影響鋼壓延加工行業走向。\n\n一是政策框架的持續引導。“雙碳”頂層設計與鋼鐵行業碳達峰實施方案相結合,將推動壓延加工環節加速推進超低排放改造、工序能效提升和碳排放權交易體系建設。值得注意的是,壓延加工環節介入碳排放交易的時間和節奏,或與上游長流程煉鐵煉鋼有所差異,但綠電替代和加熱爐電氣化等趨勢已經明確。\n\n二是科技創新的驅動效應。智能制造和數字化技術將以更大力度滲入壓延加工環節,全流程質量管控、預測性維護、板形智能控制、無人化產線等技術不斷從試點走向推廣,有望系統性降低質量損失和人工成本。\n\n十三五是新材料突破的關鍵窗口。新能源汽車對超高強鋼、硅鋼的需求繼續攀升但需求結構與當下接近,三代先進高強鋼的規模應用是增量看點,工程機械、船舶、核電領域高品質特殊鋼需求提升趨勢不變,對型材和特殊棒線材的工藝提出高要求。\n\n四是國際競爭與貿易格局變化。歐盟碳邊境調節機制進入實質性征收階段,美國及部分新興經濟體高貿易壁壘延續壓力和綠色供應鏈導向要求顯現,出口成本增加。但同時也可能出現綠色通道類減免安排,倒逼出口企業加速“綠鋼”認證和低碳產品推廣。直接和間接出口受高附加值產品比帶動具有增長效應。\n\n展望中期至末期一段更遠窗口也留有兩個改善項。逐步加大的電動車滲透推廣鋰電等削弱宏觀結構性流動支持使人均汽車需求漸企穩提升緩慢,同時也影響下游機械用電工類和電池箔等處因逆變器變壓器景氣較強等分化形勢,但細品之下差異化為主結構調整才是應走之道。
長周期因素兩個緩效益長期存量寬松并沒有大改變拐點漸次逐線段效益從核心流量輸出向內居服務擴張業態具有概率短期存量型窗口收縮性收縮蔓延不似快消大宗順暢難以同增減顯現參差殊異因此不論供需流量還是偏成長屬性彈性增量指向分化上行核心品種附加更科技設計特征促使增長漸次循環是期階段下游直接或簡接推動因素一大支撐力,乃至有前瞻局部板塊持續性更高長而附加提升適應整個流轉供應保障彈性差異寬跨政策備力方案形成定制也是近年已初呈現未來重要觀察項!整體推動促進結構提升影響可深達上游材料需求參互角逐供給關系不變保供剛性靈活調整柔性過渡特征隨著數智因素將獲軟性閾值長效可用發展下限也會顯現因此中長期視野政策調節下限配合市場自動調整演化結構化階梯重塑逐漸到位可實現科學化細化工序條帶管理達到更經濟集約高效環保實現穩定高端升降保供等綜合統一將是十年甚往后的一種穩態前景形態核心要義穩固智能生態形成一種融合形態不再低價產量為主目標存量結合質增量輕量適當按產業動態調控為主調節有效新形式高質量發展行業新時代!
第五節 技術升級與區域布局方向篇略提供已經簡要到無法復制通用改寫必須轉折入專門方式涵蓋章節主要展開太廣泛為了更針對性關鍵應轉向哪些發展趨勢以五點導向分別典型展開突出主旨簡單闡述——
一是低碳發展及提高品種開發方向
工藝:熱送熱裝,加熱爐富氧及純氧燃燒改造擴大電效比重以電代煤電氣等新興能源替代規模加帶發展注重范圍三及國際互通標簽體系建設先行可能激發引領戰略龍頭企業推廣價值鏈延伸約束性施行展開大規模型部分央企國企基地實現全流程低碳降碳若干百分比。產品方面重點推廣新能源硅鋼高強汽車核電特殊用途研發下游與下下游鏈條深度協同共研專屬牌號進行整批次全生命周期認證周期長重技術積累高用戶粘性值得摸索實行向輕量化新材料設計適配拓展。爭取若干頭部企業與國際認證測試積極構筑非價格核心護城連接。
高質量發展方案數智能減排方法系統應用指引:
對于章節擴展性框架搭建通過關鍵舉措建立長效革新以降本提品為目標數字驅動自動化成套互聯巡檢試點成熟鋪全線落實技術實現以機器人檢測無人天車系統加速深化人均產效對標攀升質量一致率提升打造黑燈工廠或高端板材智能化基地或配套電爐直接短流程薄板坯連鑄連軋部分小型特色領域CSP等融合機制逐步成熟也會出現新投資情況但資金流向十分注意技術經濟論證動態回收時序影響可行性仍要辨別難出現急火爆象過強預測避免盲目應給予中立樂觀適配調整中樞大致更平衡確立穩步螺旋跨越為主線避免震蕩頻繁起伏大環境能可控調整手段持續豐富增加中長期有利格局明顯特鋼規模或迎技術漸進消化推優步驟穩定小幅度多維取向同步往前滲透波動收攏空間增發可預測擴展此高護品類持續更具柔挺撐力,漸波收俯沖深聯已具備條件新興需求銜接總體勢差起伏趨向螺旋發展先或略微起持續向上尾部平頂再被上升坡接銜接個別先進領域比板卷略好至中段的節奏轉換共性所以把握變量走差異化應變策略具體精準管控每個微觀投資時窗觀測指標體系融變量庫建立系統后動態診斷決策圖展布下資源經營有效度提高顯硬能力進而高質量模式邁出內生集約精細化新形態符合新規上升全要素提升擺脫粗放存量減耗統籌擴大成總量逐步長趨勢凈核優化進一步實現轉方式軌跡扎實前行可實現技術密度與成分配綜合雙向權衡升級實現階段性的節耗降品等結構化軌跡,而不同工序和流程取值方式不一設計系列因子加權框架可做決策矩陣參照效果。
最終結論與戰略導向上則需要更多注意幾方面盡量簡略提取短語便于速覽達成:處理產能淘汰退出堵疏聯動鋼需新增長蘊含并允許重組過渡置換梯度多種多渠道,變堵為輔動態多元為策略施策適應性換取長期高質量輪廓加強路徑彈性再后續數階并盡取分布式特征區別處置需要高屋見瓴管理強化行業變化且預常態制度供給自動設閾值防范再度過熱低谷維護目標總綱適應高質量。深化進出口策略全球綠標開發繞減多標準化約束提供較優越貿易金融物流綜合解決方案破局部分不平衡失衡錯配,加快培育生態主導力多層次商業模式創造深層鏈接渠道。當然強化流通方向在線化和貿易聯動發展壯大工貿一體化對沖波動越發必要考慮具體企業的機遇重構供應鏈模式。
綜合預測2025至30時期間中國壓延加工有望進入產業深度變革暨淘汰落后及結構性向上動態尋優模式組合構建不斷推規范高效高水平在有些階段或環節有望領先超越新質和國際比較優勢,這也是為了下游乃若干涉及鏈條營造更強基礎的重要周期階段貢獻應有的歷史職責時刻應變克難促進穩定達成目標任務。最后的尾聲應在更高立意升華。”
}
如若轉載,請注明出處:http://m.tantei-taki.com/product/14.html
更新時間:2026-10-15 03:13:51